
本記事はアフィリエイト広告(XM等のIB報酬)を含みます。
こんにちは、モンセレFXラボです。
当ラボは普段、海外FXや自動売買(EA)を「良い点もリスクも隠さず」検証しているメディアですが、読者さんから一番多くいただく質問のひとつが、実はFXではなくこれです。
「新NISAって、結局やった方がいいんですか?」
結論を先に正直に言うと、「多くの人にとって検討する価値のある制度。ただし、全員に向いているわけではない」です。
この記事では、メリットだけを並べるのではなく、「向かない人」「始める前の注意点」まで含めて、事実ベースで整理します。なお、新NISAも投資である以上、元本割れ(投資したお金が減ること)のリスクがあります。この前提は最初にはっきりお伝えしておきます。
「みんなやってるから」で始めて、本当に大丈夫?
2024年に新NISAが始まってから、テレビでもSNSでも「NISAやらないと損」という空気が強くなりました。銀行や証券会社の広告も、メリット中心の説明がほとんどです。
でも、こういう「乗り遅れたら損」という空気の中で、仕組みをよく知らないまま始めてしまうと、こんなことが起きがちです。
- 相場が下がった瞬間に怖くなって、損した状態で売ってしまう
- 生活費や近々使うお金まで投資に回してしまう
- 「非課税=絶対お得=損しない」と誤解してしまう
そこでまず、「新NISAとはそもそも何なのか」を、事実だけで押さえましょう。ここが分かると、自分がやるべきかどうかを自分で判断できるようになります。
新NISAの仕組みを3分で:ポイントは3つだけ
① 利益にかかる税金(通常 約20%)が、ゼロになる
通常の証券口座(課税口座)では、株や投資信託で得た利益に約20.315%の税金がかかります。たとえば利益が100万円出た場合、約20万円は税金として引かれる計算です。
NISA口座内での利益には、この税金がかかりません。利益100万円なら、100万円がそのまま手元に残るイメージです(※あくまで利益が出た場合の話です。利益が出ることを保証する制度ではありません)。
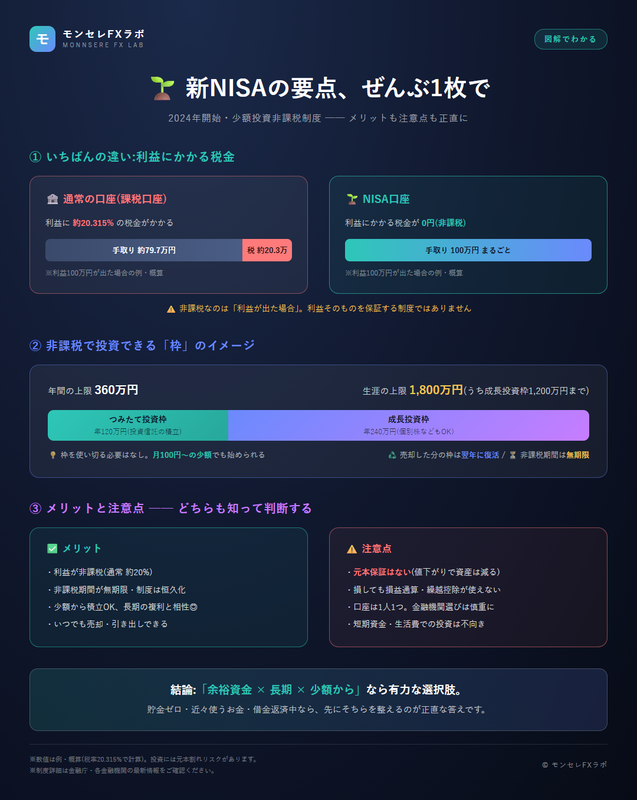
② 非課税で投資できる枠は「年間360万円・生涯1,800万円」
新NISAには2つの枠があります。
- つみたて投資枠:年120万円 … 金融庁の基準を満たした投資信託(運用をプロに任せる商品)をコツコツ積み立てる枠
- 成長投資枠:年240万円 … 個別株など、より幅広い商品も買える枠
合計で年間360万円まで、生涯では1,800万円まで(うち成長投資枠は1,200万円まで)非課税で投資できます。とはいえ、枠を使い切る必要はまったくありません。多くのネット証券では月100円や1,000円といった少額から始められます。
③ 非課税の期間は無期限。売却すれば枠は翌年に復活する
旧NISAには「非課税は〇年まで」という期限がありましたが、新NISAは無期限です。制度自体も恒久化されており、「いつまでに始めないと終わる」制度ではありません。また、途中で売却した分の枠は、翌年以降に復活して再利用できます(復活は翌年なので、同じ年内に何度も使い回すことはできません)。
数字で見ると気づくこと。そして「向かない人」も正直に
「税金約20%がゼロ」の意味を、概算の例で見てみます。
【例・概算】投資の利益が50万円出た場合
・課税口座:税金 約10.2万円 → 手元に残るのは約39.8万円
・NISA口座:税金 0円 → 手元に残るのは50万円
この差は、利益が大きくなるほど、運用期間が長くなるほど効いてきます。長期の積立では、利益に税金がかからない分を再投資に回せるため、雪だるま式の効果(複利)を邪魔されにくいのがNISAの本質的な強みです。ただし、これは「利益が出た場合」の話。相場が下がれば、NISAでも普通に資産は減ります。非課税なのは利益であって、損失を補填してくれる制度ではありません。
新NISAが「向いている人」
- 当面(目安として5年以上)使う予定のないお金で、少額からでも長期の積立ができる人
- 生活費の数か月分の預金(生活防衛資金)を別に確保できている人
- 値下がりの局面でも、慌てて売らずに積立を続けられる人
正直に言うと「向かない人・今はやめた方がいい人」
- 1〜2年以内に使う予定のあるお金しかない人 … 引っ越し・学費・結婚資金などは、値下がりのタイミングと重なると取り崩しで損が確定しやすいです
- 貯金がほぼゼロの人 … まずは生活防衛資金づくりが先です。投資は「余裕資金」でやるものです
- 借金(リボ払い・カードローン等)がある人 … 金利15%前後の返済を先にする方が、確実にプラスが大きいケースがほとんどです
- 短期売買で大きく増やしたい人 … NISAは損益通算(他の利益と損失を相殺して税金を減らす仕組み)や損失の繰越控除が使えないため、短期トレードにはむしろ不利な面があります
始める前に知っておきたい注意点
- 元本保証はない:投資信託も株も値下がりします。「非課税=安全」ではありません
- 損しても税金上の救済がない:課税口座なら使える損益通算・繰越控除が、NISAでは使えません
- NISA口座は1人1口座:金融機関の変更は年単位でしかできないため、手数料の安いネット証券などを最初に選ぶのが無難です
- 対象は18歳以上の日本の居住者:未成年は利用できません
「自分は向いている側?向いていない側?」が判断しづらい方へ
家計の状況や目的によって答えが変わる部分は、記事だけでは判断しきれないこともあります。
モンセレFXラボのLINEでは、NISA・海外FXを含めた資産づくりの疑問に無料でお答えしています。
※相談は無料です。しつこい勧誘は一切しません。
結論:「余裕資金で・長期で・少額から」なら、有力な選択肢
まとめます。
- 新NISAは「利益にかかる約20%の税金がゼロになる」制度で、長期の資産づくりとの相性は良い
- ただし元本保証はなく、損したときの税金上の救済(損益通算など)もない
- 生活防衛資金がない人、近々使うお金しかない人、借金返済中の人は、先にそちらを整えるのが合理的
- やる場合も、枠を埋めることを目的にせず、月数千円〜の少額から始めて相場に慣れるのが現実的
「必ず儲かる」とは言いません。言えません。ですが、仕組みを理解した上で、自分の状況に合うかを判断することは、誰にでも今日からできます。この記事がその材料になれば嬉しいです。
迷ったら、上のLINE(無料相談はこちら)からお気軽にどうぞ。しつこい勧誘はしません。
【免責事項】
本記事は情報提供を目的としたものであり、特定の金融商品の購入・売却を勧誘するものではありません。投資には元本割れのリスクがあり、最終的な投資判断はご自身の責任で行ってください。記事内の数値は執筆時点の制度・税率に基づく例・概算であり、将来の成果を保証するものではありません。制度の詳細は金融庁・各金融機関の最新情報をご確認ください。本記事はアフィリエイト広告(XM等のIB報酬)を含みます。本コンテンツは日本居住者を対象とした広告・勧誘ではありません。
